
【专题论坛八】上汽通用五菱汽车股份有限公司海外事业部东南亚运营总监文烈锋:东南亚市场的机遇、挑战和未来
由中国汽车技术研究中心有限公司、中国汽车工程学会、中国汽车工业协会、中国汽车报社联合主办的第二十二届中国汽车产业发展(泰达)国际论坛(以下简称“泰达汽车论坛”)于2026年9月17日至9月20日在天津市滨海新区举办。本届泰达汽车论坛将围绕“智绿筑基·生态蓄势·共创共赢”的年度主题,邀请重磅嘉宾展开深入研讨。
在9月20日“专题论坛八:中国品牌东南亚市场的战略升级”中,上汽通用五菱汽车股份有限公司海外事业部东南亚运营总监文烈锋发表题为“东南亚市场的机遇、挑战和未来”的演讲。
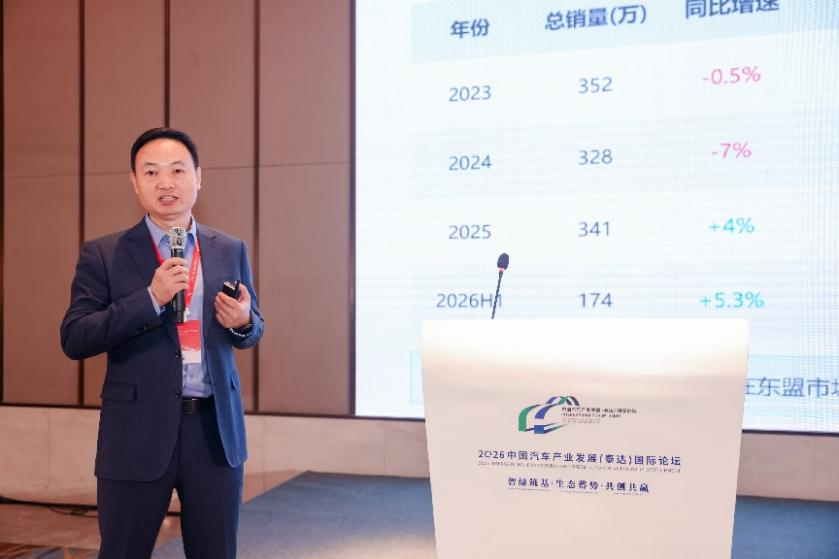 上汽通用五菱汽车股份有限公司海外事业部东南亚运营总监 文烈锋
以下是致辞实录:
各位领导、各位来宾:大家上午好!
我来自上汽通用五菱,负责东南亚业务板块,今天非常荣幸参加泰达论坛,我分享的主题是“东南亚市场的机遇、挑战和未来”。
我们在东南亚的印尼深耕接近十年。印尼工厂2017年正式投产。我们认为,依托人口红利、电动化加速、产业升级等有利条件,东南亚仍是中国新能源产业出口的战略重地。
东盟2025年总销量341万辆,增幅有限;但新能源汽车销量达58万辆,同比增长121%,渗透率逐步攀升达到17%。2026年上半年,新能源渗透率达到24%。当前,东南亚销量排前十的品牌仍以日系为主,包括丰田、本田、三菱;马来西亚的本土品牌宝腾、Perodua,越南的VinFast也位列其中。同时,比亚迪、奇瑞跻身前十,增长势头迅猛:比亚迪同比增长145%,奇瑞同比增长109%。整体来看,中国品牌在东南亚出口销量增速显著,市场占比超过30%。
东南亚核心市场集中在印尼、马来西亚、泰国、越南,上汽通用五菱2015年启动印尼建厂,2017年工厂投产。印尼市场曾保持高速增长,近期增速有所放缓;泰国市场我们的销量份额达到22%,仅次于日系品牌;马来西亚市场仍需持续深耕;越南市场,从政策、经济与对外开放态势来看,当地汽车产业蓬勃发展,潜力巨大。
分国家来看,印尼汽车市场规模最高时突破100万辆,近年来回落到80万辆。预计今年稍微有所回弹,达到85万辆,上半年新能源渗透率已经达到26.8%。车型结构特征十分突出,多乘员NPV车型需求占比达34%,是当地最大细分市场。
马来西亚2025年总销量为82万辆,总量已经超过印尼,在整个东南亚市场排名第一。今年预计也会维持在80多万辆,马来西亚新能源渗透率不是太高,宝腾、吉利星愿拉动本土新能源份额至13.4%,奇瑞表现亮眼,去年销售3万余台。但中国品牌在当地仍以燃油车、PHEV车型为主。马来西亚市场以轿车、SUV为主,商用车新能源渗透率仅1%。我们计划今年10月在马来西亚投放一款新能源商用车,开拓这一细分市场。
可以看出,整个东南亚市场经历了2022年的高峰期,到2025年有所下降,2026年整个东南亚市场略有复苏。泰国市场新能源渗透率达到30%。泰国是中国车企在东南亚市场的桥头堡,每一个主机厂都基本会进入泰国市场,都在做KD生产、建工厂、建生态。
越南市场得益于VinFast的强势崛起。VinFast自 2023—2024年全面从燃油车向新能源转型,推动越南新能源渗透率达到40%,市场增长快速,预计今年渗透率将进一步提升至60%。受VinFast产品结构影响,当地SUV车型销量连续三年占比超50%。
纵观中国品牌出海历程,已经从早期单一产品贸易出口,进阶到品牌出海,当前正迈向生态链出海新阶段。产业出海模式持续升级,由单点输出转向全生态链布局,构建全球产业共生体系。我们判断,这将是未来中国汽车出海的核心方向。
上汽通用五菱经过多年深耕,全球化也有一些沉淀,新能源产销突破400万辆,整车累计出口160万辆,覆盖70个国家,拥有260家门店、8家海外合作KD工厂,海外员工规模超过1000人。
市场空间广阔,但挑战同样突出,集中体现在政策变动、消费差异、市场竞争等多个维度。
日系品牌深耕东南亚市场超过半个世纪,根基深厚。当年我们进入印尼市场时,日系品牌市场占有率超过99%。当时我们哪怕抢占1个百分点的份额,都会引发当地关注。所以,印尼整个汽车产业的政策都是日系品牌主导在做的,LCGC、LCEV等汽车产业政策,最初均由日系主导设计,适配日系车型。2014年、2015年,通用、福特先后退出印尼市场,核心原因就是难以和日系品牌竞争。
产品层面,2022年五菱Air ev晴空上市,后续缤果、云朵等车型陆续投放印尼市场。印尼原有新能源车增值税减免政策,提供10%补贴,但2026年后该补贴政策不再延续,政策红利退出。可以看到,虽然泰国、印尼等东南亚国家均表态鼓励新能源发展,但补贴普遍呈现退坡甚至取消的趋势。
马来西亚今年也出台了一些新规,整车进口车型售价不得低于20万马币;即便本地KD组装车型,售价门槛也设定在10万马币以上,当前汇率约 1:1.6,门槛不低。政策初衷是保护宝腾、Perodua等本土车企。同时马来西亚拟征收新能源汽车专项税,反哺电动车基础设施建设。
泰国相关法规前面各位领导也有分享。五菱在泰国采用CBU整车进口和本地KD组装并行的模式。根据泰国EV协会秘书长昨日分享的信息,预计明年泰国整车进口消费税上调至30%。东盟虽有区域内部协定,零部件与本地化率规则可互通,但落地执行存在大量差异化要求:例如泰国要求三电系统至少一电实现本地生产;马来西亚本地化管控更为严格,非新能源车型若本地化不达标,将面临60% 的高税率。
越南仍在扶持新能源产业,但本土势力VinFast实力强劲。越南新能源渗透率能达到40%,很大程度源于VinFast自建完整产业生态,自建约3万个充电桩,充电桩体系不对其他品牌开放。对于中国品牌而言,如何突破生态壁垒,尤其是充电基础设施生态,是进入越南市场需要攻克的重点。
综合各国政策变化不难看出:东南亚各国政策正在换挡,从短期关税减免刺激销量,转向依靠本地化规则引进产业链,落地KD 本土化工厂成为必然选择。叠加补贴退坡、地缘因素影响,日系车企也会通过行业协会游说各国政府,调整新能源优惠政策。泰国、印尼、马来西亚均为右舵市场,而右舵市场还包含非洲大量区域。东南亚距离中国最近,如果我们能在这里搭建成熟的产业链与产业生态,这里就可以成为中国车企全球化的重要基地。
虽然中国品牌销量增速亮眼,但日系品牌整体份额仍保有70%:丰田在泰国市场占比40%,菲律宾市场占比45%。本土玩家壁垒同样坚固,马来西亚Perodua与宝腾合计占据当地六成以上市场,很难撼动。当地主力车型价格区间3万—10万马币,但中国品牌即便在当地KD生产,也被要求售价不低于10万马币,本土市场壁垒甚至高于日系品牌。越南VinFast封闭充电生态也是一大难题;国内建桩相对容易,但在海外,土地获取、电网扩容等成本与难度都远高于国内。
因此,中国品牌想要在东南亚核心市场实现突破,核心依托三电技术、智能产品能力以及充电生态配套建设。
渠道与用户运营层面:想要把车卖好,核心是产品先行。有好产品,渠道才有根基。当然,无论是产品、渠道还是营销,在东南亚必须坚持一国一策,充分尊重当地文化特征,不能简单把国内模式照搬过去,认为可以直接降维打击。过去我们曾认为国内优势可以实现降维输出,但进入当地市场后发现这套思路并不适用。一方面要夯实自身硬实力;另一方面要携手本地合作伙伴,做好品牌、渠道的本地化适配,才能实现长期稳定经营。
展望未来,我们的核心思路是深度本地化。从单纯销量增长,到顺应各国政策要求落地KD布局;推动中国车企、电动车产业链抱团出海,完成从贸易输出到品牌输出、再到生态出海的跨越。只有这样,才能持续提升中国品牌形象,真正扎根当地市场。
上汽通用五菱是较早布局东盟市场的中国车企之一,也是印尼新能源市场的开拓者。2022年投放晴空,后续推出缤果;今年3月在泰国上市Darion,也就是国内星光730车型,已经拿下当地单一细分市场销量第一。目前东盟区域门店共220家,服务用户超16万。
产品与本地化坚持以用户需求为导向,搭建完整产品矩阵:从A0级及以下小车晴空、缤果、云朵,到MPV车型,围绕东南亚用户真实需求进行产品布局。国内是用户需要什么,五菱就造什么;海外同样坚持:当地用户需要什么,五菱就造什么。同时推动产品融入当地生活与文化:2022 年印尼G20峰会,五菱Air ev晴空成为官方用车;在马来西亚投放缤果,在泰国投放星光730,在越南投放宏光MINI。不管是市场推广还是产品落地,我们都希望车辆融入当地生活,成为当地社会的一部分。
日系车企已经做到本土化,在印尼民众心中,丰田就如同本土品牌。上汽通用五菱发布东盟下一个十年战略规划,即打造一条完整新能源全链路产业闭环;构建两套体系,实现跨海协同、共赢发展;落地产品、品牌、生态三大矩阵向上突破。
上汽通用五菱将持续响应国家部委合规指引,与行业同仁一道,助力中国汽车出海高质量发展。
我的分享就到这里,谢谢大家!
本文根据泰达汽车论坛现场速记整理,未经演讲嘉宾审阅,仅供参考。

热门文章


更多精华美文扫码阅读
焉知汽车

焉知机器人
 沪公网安备 31011502007507号
请先 登录 后再发表评论~